行政書士
佐野 雅彦
許認可・補助金等の申請や契約書作成に必要な資料・手続を、悩みや目的から探せます。
[2.資金戦略の基本原則]
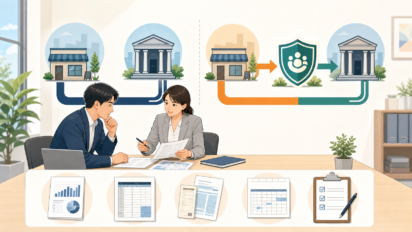
銀行融資と信用保証協会付き融資について、制度の仕組み、相談前に確認する資料、公的窓口と専門家の担当範囲を一般的に解説します。
行政書士
佐野 雅彦
2026年8月23日現在、銀行の事業性融資には、信用保証協会の保証を利用しない融資と、信用保証協会付き融資があります。審査主体、契約関係、費用が異なるため、相談前に仕組みと必要資料を確認します。
一般に「プロパー融資」と呼ばれる融資では、信用保証協会の保証を付けず、金融機関が自ら審査して融資条件を決定します。必要資料、審査項目、担保・保証人、金利、返済期間等は金融機関と申込内容によって異なります。
信用保証制度は、中小企業・小規模事業者が金融機関から事業資金を調達する際、信用保証協会が金融機関に対して信用保証を行う仕組みです。全国の信用保証協会は、信用保証協会法に基づき設立された公的機関です。
基本的には事業者、金融機関、信用保証協会の三者が関係し、信用保証協会が保証審査を、金融機関が融資審査を行います。保証承諾だけで融資実行が確定するものではありません。
信用保証協会付き融資では信用保証料が必要となる場合があります。保証割合、保証限度額、担保・保証人の取扱いは制度ごとに異なります。
返済ができず信用保証協会が金融機関へ代位弁済した場合でも、借入金が免除されるわけではありません。事業者は信用保証協会へ返済する必要があります。早い段階で取引金融機関や信用保証協会へ相談してください。
求められる資料と対象期間は申込先・制度・個別事情により異なります。金融機関や信用保証協会から追加資料を求められる場合もあります。
中小企業庁の早期経営改善計画策定支援では、資金繰りの管理や経営状況の把握に取り組む中小企業者等が、認定経営革新等支援機関の支援を受けて資金繰り計画、ビジネスモデル俯瞰図、アクションプラン等を策定する際、費用の一部を補助します。
手引き等は2026年3月31日・5月1日に改定されています。対象者、支援内容、費用、申請方法は最新の公式案内をご確認ください。
中小企業庁|早期経営改善計画策定支援
中小企業庁|2026年の手引き・FAQ改定
融資・保証の制度、必要資料、審査期間は取引金融機関、信用保証協会、自治体等へ確認します。資金繰り表、試算表、収益計画等の会計・財務資料は、税理士または公認会計士等へ相談してください。返済条件変更や債務に関する法律相談・交渉は弁護士へ相談してください。
当事務所は、申込者が確定した事業内容・資金使途と、ご本人または税理士等が作成・確認した数値・資料に基づき、行政書士の業務範囲内で事業計画書その他の申請書類の文章部分、必要資料一覧を整理します。
会計書類の作成、財務分析、必要資金額・返済可能額の算定、融資制度・金融機関・借入額の選定や推奨、融資の仲介・あっせん、金融機関・信用保証協会との交渉代理は行いません。保証承諾や融資実行を保証するものではありません。
120分で、申請・相談に必要な事実と資料を確認します。
入金予定、支払予定、返済予定、採用・投資に関する既存資料を、120分のオンライン面談で確認します。
料金は、33,000円(税込)です。
面談後には、確認できた事実、未確認の資料、金融機関や各担当専門家へ確認すべき事項をまとめた「初回面談レポート」を納品します。
当事務所は、財務分析、資金繰り表・決算書等の作成、借入・採用・投資等の経営判断、法律・会計・税務上の判断、融資のあっせん・交渉を行いません。
🍃ご相談方法について
◎現在、電話相談は承っておりません。
お手数ですが、問い合わせフォームからご相談ください。
24時間365日受付
対応地域
全国対応